Fintechs: cómo reducir el abandono en el onboarding con firma electrónica
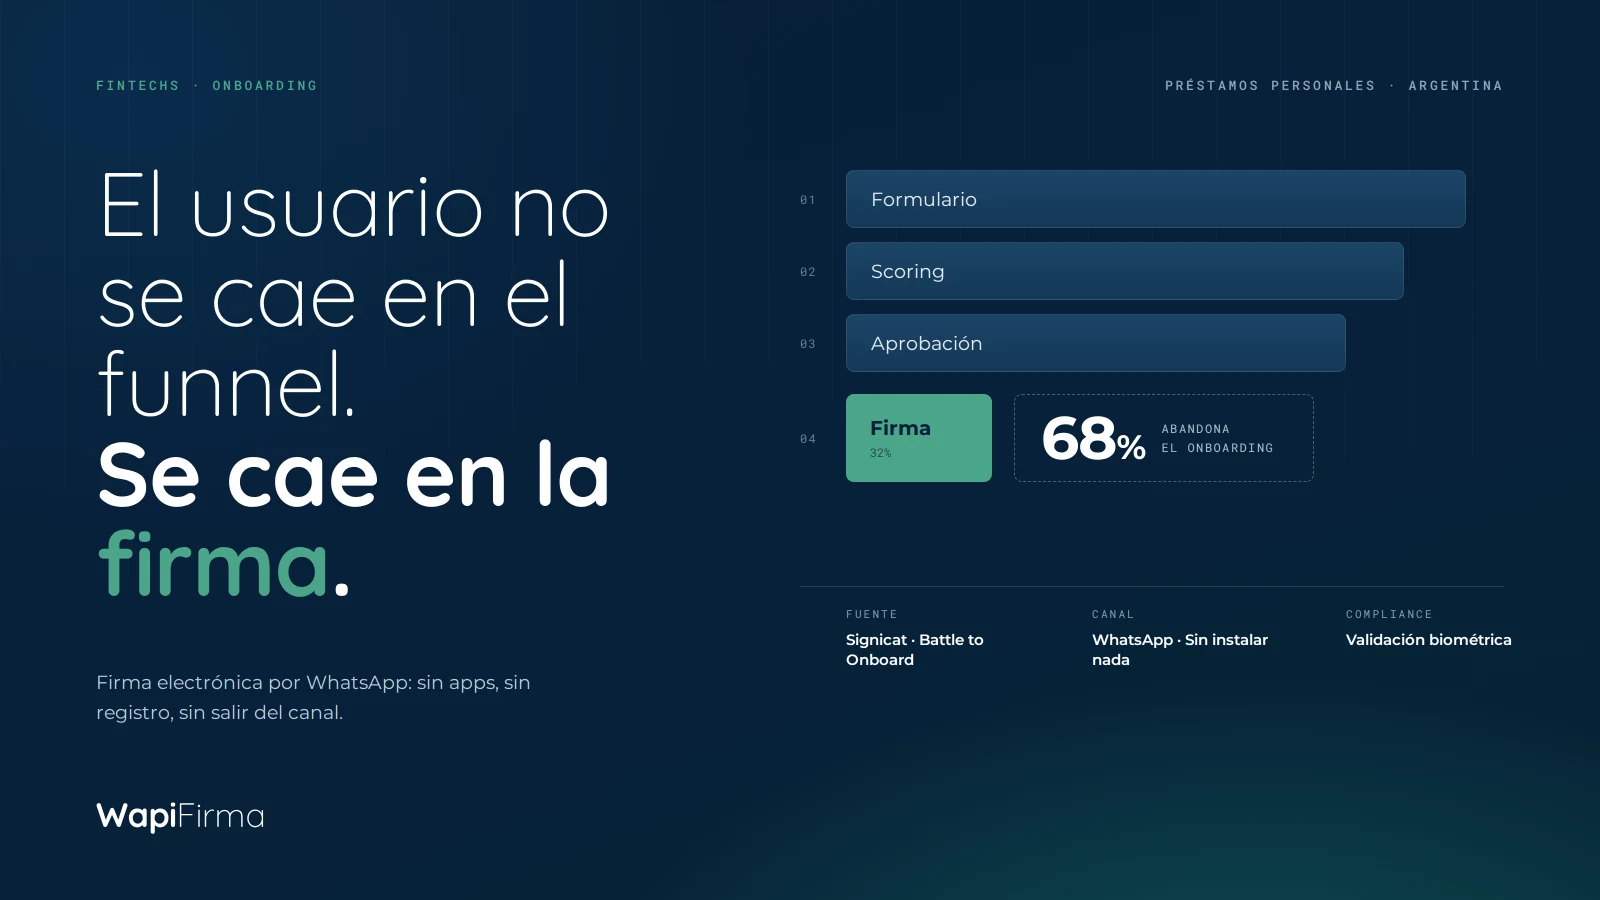
La mayoría de las fintechs que ofrecen préstamos personales en Argentina han resuelto bien la parte difícil: el scoring, la aprobación automática, la comunicación con el usuario. El problema está en el último paso, el que debería ser el más sencillo. El usuario aprueba el crédito, llega al momento de firmar el contrato y abandona. No porque haya cambiado de opinión. Porque el proceso de firma le pone delante una barrera que no esperaba.
El mayor punto de fuga en el onboarding de fintechs no está en el formulario inicial ni en el scoring — está en los pasos de verificación de identidad y firma de documentos. Según el Battle to Onboard de Signicat, el 68% de los usuarios abandona el proceso de onboarding financiero digital antes de completarlo.
Este artículo va directamente al problema específico de las fintechs. Si quieres el marco general del sector, la firma electrónica para entidades financieras en Argentina cubre el panorama completo.
El problema no está en el funnel — está en el momento de la firma
El impacto en el negocio es directo: el onboarding con fricción no solo reduce la conversión — hace que las instituciones financieras pierdan clientes de forma permanente. El informe KYC Trends de Fenergo lo cuantifica: el 70% de las instituciones financieras perdió clientes en 2025 debido a procesos de onboarding lentos o con fricción. Cuando un usuario llega a ese paso, ya tomó la decisión. Lo que ocurre ahí no es una objeción comercial — es una fricción operativa que la fintech le está poniendo delante sin querer.
El usuario que abandona en la firma ya había decidido
El abandono en la firma tiene un perfil muy concreto: el usuario recibe un enlace, le piden que descargue una app, que cree una cuenta o que acceda a un portal que no reconoce. En ese momento el cerebro hace una pausa. La pausa se convierte en «lo hago después». Y después, en muchos casos, no llega.
Cuánto cuesta ese abandono en términos de negocio
El coste del abandono en la firma no es solo una operación perdida — es el CAC completo de ese usuario sin recuperar. La fintech ya invirtió en captación, en scoring, en comunicación. Todo ese gasto queda inutilizado en el momento en que el contrato no se firma.
Para una fintech que procesa volumen, un punto porcentual de mejora en la tasa de conversión del paso de firma tiene impacto directo en el MRR mensual sin necesidad de incrementar la inversión en adquisición. Es margen recuperado de un proceso que ya estaba funcionando.
Por qué el proceso de firma tradicional mata la conversión
El proceso de firma tradicional genera abandono en fintechs por tres causas concretas: exigir la instalación de una app, requerir el registro en una plataforma nueva y forzar un cambio de canal en el momento de mayor intención de compra. El abandono no ocurre por falta de intención — ocurre porque el proceso exige al usuario pasos que no esperaba en ese momento.
Los tres puntos de fricción que generan abandono
El primero es la instalación. Pedir al usuario que descargue una aplicación para firmar un contrato de préstamo personal es añadir un paso que no estaba en su plan. Cada instalación requerida reduce la tasa de conversión.
El segundo es el registro. Crear una cuenta en una plataforma que el usuario no conoce y probablemente no volverá a usar genera desconfianza. El usuario no entiende por qué necesita credenciales para firmar algo.
El tercero es el cambio de canal. Si el usuario llegó hasta aquí por WhatsApp o por una app y en el momento de la firma tiene que salir a otro entorno, la experiencia se rompe. La continuidad del canal es parte de la sensación de seguridad.
El perfil del usuario de fintech y por qué «descarga esta app» no funciona
El usuario de fintech de préstamos personales en Argentina es más joven, más digital y más impaciente que el perfil de otras entidades financieras. Eso no lo hace más tolerante a la fricción — lo hace más probable que abandone en el momento en que algo no funciona como espera.
Este perfil está acostumbrado a completar trámites bancarios desde el teléfono en menos de dos minutos. Si la experiencia de firma no está a la altura de ese estándar, la comparación con la competencia es inmediata. La velocidad no es una ventaja diferencial en este segmento — es el mínimo exigido.
Cómo funciona Wapi Firma en el onboarding de una fintech
Wapi Firma permite a las fintechs enviar contratos de préstamo para firma por WhatsApp de forma automática en el momento de aprobación del crédito, con validación biométrica de identidad incluida y sin que el usuario instale ninguna aplicación. El flujo se inserta en el onboarding existente en el momento exacto en que el usuario está listo para firmar — el canal es WhatsApp y el firmante no sale de ahí en ningún momento del proceso.
El flujo desde la aprobación hasta el contrato firmado
En el momento en que la fintech aprueba el crédito, la plataforma envía automáticamente el contrato al número de WhatsApp del usuario. Lo recibe en el mismo canal donde ya está operando, sin redirecciones ni cambios de entorno. Abre el documento, valida su identidad con una foto selfie y su DNI, y firma con el dedo en la pantalla. El contrato firmado llega a ambas partes en menos de dos minutos. Para fintechs que gestionan préstamos personales o necesitan digitalizar contratos de microcréditos, este flujo elimina los pasos intermedios que generan abandono y convierte la firma en una confirmación natural del proceso de aprobación.
Validación biométrica: compliance y reducción de fraude en el mismo paso
La validación biométrica de identidad en Wapi Firma verifica que el firmante es quien dice ser mediante foto selfie cruzada con DNI, de forma automática y en tiempo real, antes de que pueda completar la firma. Esta validación no es un paso adicional al proceso — ocurre dentro de él, sin interrumpir el flujo del usuario.
Para la fintech esto resuelve dos problemas a la vez. El primero es operativo: cumple con los requisitos de KYC sin añadir fricción manual al proceso. El segundo es de riesgo: cada contrato firmado incluye evidencia biométrica del firmante, lo que reduce la superficie de fraude en operaciones de crédito donde la suplantación de identidad es un vector de riesgo real.
Lo que la fintech controla desde su plataforma
Wapi Firma ofrece a las fintechs visibilidad en tiempo real sobre el estado de cada contrato enviado: quién lo recibió, quién lo abrió y quién firmó, con la opción de enviar recordatorios por WhatsApp sin salir de la plataforma. Desde el panel de Wapi Firma, el equipo tiene visibilidad en tiempo real de cada contrato: quién lo recibió, quién lo abrió, quién firmó y quién no. Cuando un contrato lleva más tiempo del esperado sin firma, la plataforma permite enviar un recordatorio directamente por WhatsApp sin salir del flujo.
Para equipos de operaciones que gestionan volumen, esta visibilidad elimina el trabajo manual de seguimiento contrato por contrato y permite identificar patrones de abandono con datos concretos.
Fintechs que ya operan con Wapi Firma
Wapi Firma es utilizado por fintechs de préstamos personales en Argentina para digitalizar la firma de contratos de crédito directamente por WhatsApp, sin fricción para el usuario final. CrediKlaro opera con Wapi Firma la firma de sus contratos de crédito completamente por WhatsApp, con el flujo integrado en su proceso de onboarding: el usuario firma en el mismo canal donde recibe la aprobación del crédito, sin salir del entorno ni instalar nada.
El resultado en la operación diaria es un paso de cierre que deja de ser un punto de fuga y se convierte en una confirmación natural del proceso de aprobación, sin intervención manual del equipo.
Cómo implementar Wapi Firma en tu proceso de onboarding
Implementar Wapi Firma en el proceso de onboarding de una fintech no requiere un proyecto de IT de gran escala — el flujo básico está operativo en días. Se conecta la cuenta, se define el documento tipo que se va a enviar y se establece si el proceso incluirá validación biométrica de identidad.
Para fintechs con sistemas de crédito propios, la API de Wapi Firma permite que el envío del contrato sea un paso automático dentro del flujo de aprobación existente. Cuando el core de créditos marca una operación como aprobada, la firma se dispara sin intervención manual. Dependiendo de la complejidad de la integración, ese proceso toma entre una y cuatro semanas.
Wapi Firma ofrece un periodo de prueba gratuito para verificar el flujo con contratos reales antes de integrarlo en producción. Puedes explorar las soluciones de firma electrónica para entidades financieras y solicitar acceso directamente desde ahí.
Preguntas frecuentes sobre firma electrónica para fintechs
¿Se puede integrar con nuestro core de créditos?
Sí. Wapi Firma dispone de API para integración directa con los sistemas de gestión de crédito. El flujo más habitual es que el envío del contrato para firma se dispare automáticamente cuando el core marca una operación como aprobada, sin intervención manual del equipo. También es posible operar desde el primer día sin integración técnica, cargando los contratos manualmente desde la plataforma.
¿La validación biométrica cumple con los requisitos KYC del BCRA?
Sí, la validación biométrica de Wapi Firma cumple con los requisitos de identificación fehaciente del firmante exigidos por el marco regulatorio argentino para operaciones de crédito. La validación — foto selfie cruzada con DNI de forma automática — genera un informe con evidencia biométrica, timestamp, geolocalización e IP del firmante, presentable ante cualquier organismo regulador en caso de auditoría o conflicto.
¿Cuánto tiempo tarda la integración vía API?
La integración básica está operativa en días. La conexión con el core de créditos, dependiendo de la complejidad de los sistemas de la fintech, toma entre una y cuatro semanas. El equipo de Wapi Firma acompaña la implementación técnica desde el primer día.
¿Qué métricas puedo trackear del proceso de firma?
Desde la plataforma tienes visibilidad en tiempo real de cada contrato: fecha y hora de envío, apertura, firma completada o pendiente. Para fintechs con integración vía API, estos eventos pueden enviarse al sistema de analytics o CRM propio para incorporarlos al funnel de conversión y medir el impacto directo en la tasa de cierre del onboarding.
¿Cuál es la diferencia entre firma electrónica y firma digital en Argentina?
En Argentina, la firma digital es emitida por el Estado a través de proveedores certificados con infraestructura de clave pública (PKI), mientras que la firma electrónica — como la que ofrece Wapi Firma — tiene plena validez legal bajo la Ley 25.506 y es la solución adecuada para la operativa diaria de una fintech. La firma digital es costosa y compleja de implementar; la firma electrónica resuelve el mismo objetivo legal con un proceso ágil y sin fricciones para el usuario.