Pagaré electrónico y firma electrónica en Argentina: validez, ejecución y jurisprudencia
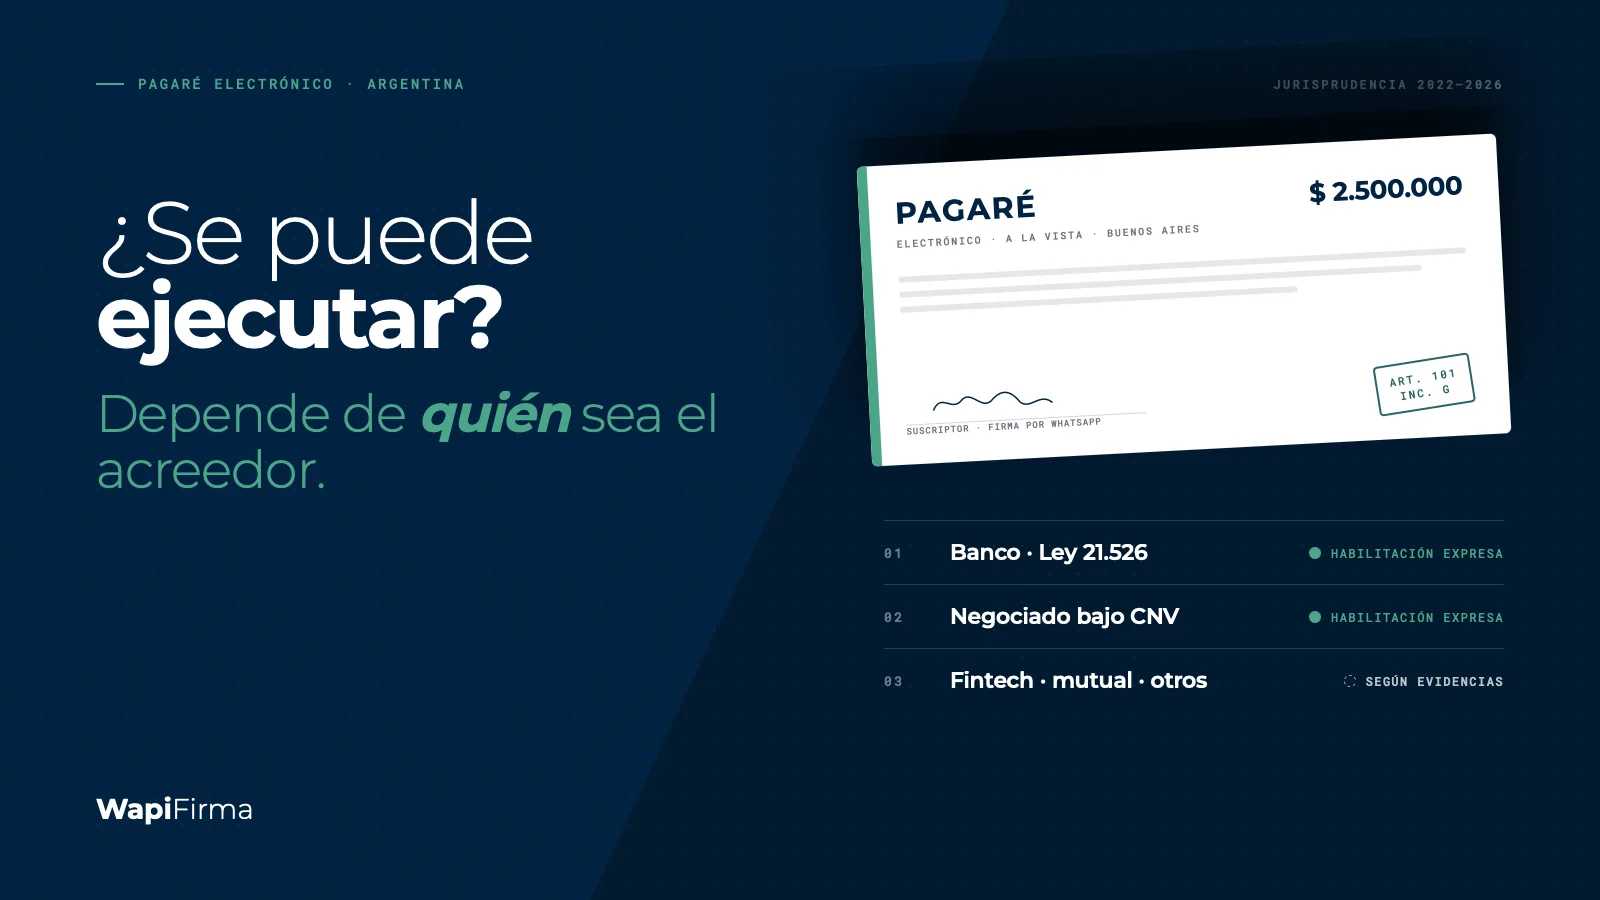
Cuando una entidad financiera instrumenta un contrato de préstamo o un pagaré por medios electrónicos, la primera pregunta que aparece no es técnica: es legal. ¿Esto tiene validez? ¿Puedo ejecutar este documento si el deudor no paga?
La firma electrónica en Argentina tiene reconocimiento legal desde 2001 (Ley 25.506), pero su alcance práctico no es uniforme. La respuesta no es ni un sí absoluto ni un no: depende de quién eres como acreedor, cómo instrumentaste la operación y qué evidencias respaldan el proceso de firma. Las siguientes secciones analizan el marco legal vigente, los fallos recientes de cámaras de apelaciones y los factores que determinan la posición jurídica de tu cartera.
¿Qué dice la ley argentina sobre firma electrónica en operaciones de crédito?
La firma electrónica tiene reconocimiento legal en Argentina y puede utilizarse en contratos de préstamo y pagarés; su aptitud concreta —en particular para acceder a la vía ejecutiva— depende del tipo de acreedor, del instrumento y de la norma aplicable.
El marco normativo se apoya en tres pilares:
- Ley 25.506 de Firma Digital (2001). Distingue dos categorías: la firma digital (emitida por una certificadora licenciada bajo infraestructura PKI, pública o privada, que goza de las presunciones legales de autoría —art. 7— e integridad —art. 8—) y la firma electrónica (cualquier método electrónico de manifestación de voluntad, sin esas presunciones).
- Código Civil y Comercial de la Nación, art. 288. Establece que la firma prueba la autoría de la declaración de voluntad. Cuando el instrumento es generado por medios electrónicos, dispone que el requisito de firma queda satisfecho mediante firma digital que asegure indubitablemente la autoría e integridad del instrumento. Esta regla general convive con normas específicas que habilitan otros métodos electrónicos para determinados instrumentos y sectores, como ocurre con el art. 101 inc. g del régimen del pagaré.
- Decreto-Ley 5965/63, art. 101 inc. g — la norma específica para el pagaré. Permite satisfacer el requisito de firma mediante «cualquier método que asegure indubitablemente la exteriorización de la voluntad del suscriptor y la integridad del instrumento», para ciertos tipos de entidades. Este artículo es el centro del análisis jurídico en materia de pagarés electrónicos (también llamados pagarés digitales) y define los tres escenarios que explican por qué la respuesta no es igual para todos los acreedores.
La firma digital cuenta con las presunciones legales de autoría e integridad previstas por los arts. 7 y 8 de la Ley 25.506. La firma electrónica no cuenta con esas presunciones automáticas: si es desconocida, corresponde a quien la invoca acreditar su validez. Por eso, la identidad del firmante, su manifestación de voluntad, la integridad del documento y la trazabilidad del proceso adquieren especial importancia probatoria.
Los tres escenarios del pagaré electrónico: ¿en cuál está tu entidad?
El art. 101 inc. g del Decreto-Ley 5965/63 habilita expresamente el pagaré electrónico para entidades financieras de la Ley 21.526 y para pagarés negociados bajo competencia de la CNV; fuera de esos supuestos, la ley no prohíbe la firma electrónica, pero tampoco la habilita de forma expresa.
La posición de tu entidad frente a la ley determina tu nivel de exposición jurídica antes de emitir un pagaré electrónico:
Escenario 1 — Banco o entidad financiera comprendida en la Ley 21.526
El art. 101 inc. g establece que el requisito de firma queda satisfecho mediante cualquier método que asegure indubitablemente la exteriorización de la voluntad del suscriptor y la integridad del instrumento. Esto es habilitación legal expresa. No se exige firma digital PKI. Cualquier método electrónico robusto —con autenticación del firmante, validación de identidad y trazabilidad del proceso— puede satisfacer el estándar legal del art. 101 inc. g.
Aplica a bancos, financieras, compañías financieras y demás entidades financieras bajo supervisión del BCRA por la Ley 21.526.
Escenario 2 — Pagaré negociado en mercados bajo competencia de la CNV
El mismo estándar del escenario 1 aplica cuando el pagaré se negocia en mercados de valores bajo la competencia de la CNV. Habilitación expresa del art. 101 inc. g. El fallo de referencia para este escenario es Potenciar SGR c/ D.M.H. y D.G.B. SH (CNCom., Sala C, 19/02/2025, Expte. COM 19867/2024): la Cámara no rechazó liminarmente la ejecución al considerar que el pagaré electrónico, junto con la constancia emitida por Caja de Valores acreditando su negociación, daba cuenta de lo dispuesto por el art. 101 inc. g.
Escenario 3 — Fintech, mutual, prestamista u otra empresa fuera de los supuestos anteriores
Para fintechs, mutuales y otros prestamistas, la ley ni prohíbe ni habilita expresamente la instrumentación electrónica del pagaré. No existe prohibición: la firma electrónica está reconocida por la Ley 25.506. Pero tampoco hay una habilitación sectorial explícita como en los escenarios anteriores.
Esto genera un riesgo de interpretación, no un problema de ilegalidad. La posibilidad concreta de acceder a la vía ejecutiva depende del instrumento concreto, de las evidencias disponibles y del criterio del tribunal.
Para estos actores, la posición jurídica depende tanto del instrumento elegido y su encuadre normativo como de la calidad de las evidencias generadas durante el proceso de contratación y firma. No es equivalente instrumentar la operación mediante un pagaré sujeto a requisitos cambiarios específicos que mediante un contrato de mutuo electrónico.
Qué dice la jurisprudencia reciente: una tendencia favorable, pero todavía no uniforme
Entre 2022 y 2026 distintas cámaras argentinas admitieron la preparación de la vía ejecutiva en operaciones de crédito instrumentadas con firma electrónica, mientras otras la rechazaron: todavía no existe un criterio jurisprudencial uniforme.
Antes de revisar los fallos, conviene precisar un concepto clave: la preparación de la vía ejecutiva es un mecanismo procesal por el cual el acreedor solicita al tribunal que cite al deudor para que reconozca o desconozca la contratación y la firma que se le atribuye. Si el deudor no comparece o guarda silencio, el tribunal lo tiene por reconocido (art. 526 CPCCN; en jurisdicciones provinciales aplica la norma procesal local equivalente). Es la puerta de entrada al proceso ejecutivo cuando el instrumento no trae aparejada ejecución por sí solo.
Conviene distinguir tres planos que no son equivalentes: la validez del contrato, su aptitud ejecutiva y la preparación de la vía ejecutiva.
A continuación, cinco antecedentes relevantes en orden cronológico, distinguiendo cuáles corresponden a pagarés y cuáles a mutuos, seguidos de dos decisiones de 2026 con criterios opuestos:
| 1 — HSBC Bank Argentina c/ G.E.E. | |
|---|---|
| Tribunal | Cámara Nacional de Apelaciones en lo Comercial, Sala F |
| Fecha | 12 de marzo de 2024 |
| Expediente | COM 298/2024 |
| Instrumento | Mutuo / crédito bancario electrónico |
| Decisión | La Cámara revocó el rechazo de primera instancia y admitió la preparación de la vía ejecutiva, citando a la demandada para que reconociera su registración, autenticación en la plataforma y aceptación del crédito mediante firma electrónica. El tribunal destacó la eficacia jurídica de la firma electrónica y la necesidad de una interpretación acorde a las nuevas formas de contratación. |
| 2 — Potenciar SGR c/ D.M.H. y D.G.B. SH | |
|---|---|
| Tribunal | Cámara Nacional de Apelaciones en lo Comercial, Sala C |
| Fecha | 19 de febrero de 2025 |
| Expediente | COM 19867/2024 |
| Instrumento | Pagaré electrónico — CNV (Escenario 2) |
| Decisión | La Cámara revocó el rechazo de primera instancia. Consideró que el pagaré electrónico, junto con la constancia emitida por Caja de Valores acreditando su negociación, daba cuenta de lo dispuesto por el art. 101 inc. g del Decreto-Ley 5965/63. Entendió que no correspondía rechazar liminarmente la ejecución por tratarse de documentación emitida mediante firma electrónica. |
| 3 — Afluenta SA c/ C.A.S.E. | |
|---|---|
| Tribunal | Cámara de Apelaciones en lo Civil y Comercial de La Matanza, Sala II |
| Fecha | 8 de junio de 2022 |
| Expediente | LM-2645-2022 |
| Instrumento | Mutuo fintech (plataforma de préstamos entre particulares) |
| Decisión | La Cámara revocó el rechazo y admitió la preparación de la vía ejecutiva. Consideró que el hecho de que la firma electrónica no cuente con las presunciones de la firma digital no implica que el documento carezca de validez. En caso de desconocimiento, quien la invoca debe acreditar su validez —razón por la cual se admitió citar al deudor para que reconociera o desconociera la contratación y la firma que se le atribuye. |
| 4 — SIFT SA c/ M. C. D. | |
|---|---|
| Tribunal | Cámara de Apelaciones en lo Civil y Comercial de Lomas de Zamora, Sala I |
| Fecha | 16 de septiembre de 2022 |
| Expediente | LZ-1632-2022 |
| Instrumento | Mutuo celebrado en plataforma digital |
| Decisión | La Cámara revocó el rechazo de primera instancia y ordenó la preparación de la vía ejecutiva, considerando la forma electrónica de contratación, la normativa aplicable y otros elementos probatorios de la operación. |
| 5 — Cobro Fácil SRL c/ G.M.E. | |
|---|---|
| Tribunal | Cámara Segunda de Apelación en lo Civil y Comercial de La Plata, Sala I |
| Fecha | 3 de febrero de 2026 |
| Expediente | Causa 141.763, RR-09-2026 |
| Instrumento | Mutuo electrónico (prestamista no bancario) |
| Decisión | La Cámara revocó el rechazo y admitió la preparación de la vía ejecutiva, disponiendo la citación del deudor para que reconociera haberse registrado y autenticado en la plataforma y haber aceptado el préstamo mediante firma electrónica, bajo apercibimiento de tenerlo por reconocido ante su silencio o incomparecencia. |
Dos decisiones de 2026 con criterios opuestos
| 6 — PROAVALAR SRL c/ H.C.M. (favorable) | |
|---|---|
| Tribunal | Cámara de Apelaciones en lo Civil, Comercial, Familia y Minería de Cipolletti (Río Negro) |
| Fecha | 7 de septiembre de 2026 |
| Expediente | CI-01685-C-2026 (Sentencia N° 121) |
| Instrumento | Mutuo celebrado electrónicamente |
| Decisión | La Cámara revocó el rechazo de primera instancia y ordenó dar curso a la preparación de la vía ejecutiva, permitiendo citar al demandado para que reconociera el contrato de mutuo y la firma electrónica con la que fue suscripto. El tribunal destacó la novedad y complejidad de la cuestión y la ausencia de un criterio jurisprudencial uniforme. |
| 7 — Engineer Company SA c/ A.C.A. (restrictivo) | |
|---|---|
| Tribunal | Cámara de Apelación en lo Civil y Comercial de San Martín, Sala II |
| Fecha | 12 de mayo de 2026 |
| Instrumento | Mutuo suscripto con firma electrónica |
| Decisión | La Cámara confirmó el rechazo de la vía ejecutiva, con una lectura restrictiva del art. 288 del CCyCN y de la aptitud ejecutiva de documentos con firma electrónica. |
Nota: los fallos 1, 3, 4, 5, 6 y 7 corresponden a mutuos o créditos bancarios electrónicos, no a pagarés electrónicos. Su relevancia está en que muestran cómo los tribunales valoran la firma electrónica en operaciones de crédito, pero no deben interpretarse como precedentes directos sobre pagarés bajo el art. 101 inc. g. El único fallo sobre pagaré electrónico es el fallo 2 (Potenciar SGR).
Los antecedentes muestran una tendencia favorable en 2022–2026, pero no uniforme: junto a las cámaras que admitieron la preparación de la vía ejecutiva, otras sostienen una lectura restrictiva del art. 288. Por eso la posición del acreedor depende del instrumento, de su encuadre normativo y de la calidad del conjunto probatorio.
El rol de las evidencias: por qué el respaldo probatorio es determinante
Cuando la firma electrónica es cuestionada judicialmente, la carga de la prueba recae sobre quien la invoca (Ley 25.506, art. 5): la calidad del registro de evidencias del proceso de firma es, junto con el instrumento y su encuadre normativo, un factor determinante de la posición jurídica del acreedor.
El art. 5 de la Ley 25.506 establece un principio crítico: si el firmante desconoce haber suscripto el documento electrónico, es el acreedor quien debe acreditar la validez de esa firma. Esta regla sobre la carga de la prueba convierte el proceso de firma en una operación de construcción de evidencias, no solo de captura de un consentimiento.
Para que esa carga probatoria pueda satisfacerse, el proceso de firma debe haber registrado —según la configuración utilizada— evidencias en torno a cuatro dimensiones:
- Identidad del firmante. Que se pueda demostrar quién firmó: validación de identidad del firmante, datos del dispositivo (IP, geolocalización, tipo de dispositivo) y autenticación en la plataforma.
- Voluntad de contratar. Que el proceso registre la aceptación tácita del documento y la biometría del trazo de la firma, junto con el timestamp del momento exacto.
- Integridad del documento. Que el contenido del documento no haya sido alterado después de la firma. El registro de integridad del instrumento cierra esta cadena de custodia.
- Trazabilidad del proceso. Un informe de firma que registre el proceso completo constituye el «expediente digital» que un tribunal puede evaluar para admitir la preparación de la vía ejecutiva.
La distancia entre un proceso de firma que genera estas evidencias y uno que no las genera no es técnica: es la diferencia entre contar con un conjunto probatorio sólido o presentarse al proceso con evidencias insuficientes.
Qué aporta Wapi Firma al respaldo probatorio
Wapi Firma no se limita a incorporar una representación gráfica de una firma: según la configuración utilizada, el proceso de firma por WhatsApp genera y conserva evidencias de identidad, voluntad, integridad y trazabilidad que pueden contribuir a acreditar la firma ante una eventual impugnación.
En concreto, esas evidencias pueden incluir identificación y autenticación del firmante, validación de identidad, fecha y hora, dirección IP, geolocalización, información del dispositivo, biometría del trazo de la firma e integridad del documento, junto con la trazabilidad completa del proceso.
Todo el proceso se completa por WhatsApp, sin que el firmante necesite descargar una aplicación ni crear una cuenta, y las evidencias quedan reunidas en un informe de firmas con la trazabilidad de cada operación.
Esto no convierte jurídicamente una firma electrónica en una firma digital, pero sí permite construir un conjunto probatorio robusto respecto de la identidad, voluntad y actuación del firmante. En una eventual impugnación, este conjunto de evidencias puede contribuir a acreditar quién intervino, qué documento aceptó, cuándo lo hizo y qué registros acompañaron esa manifestación de voluntad. La evaluación jurídica final dependerá siempre del instrumento utilizado, el marco normativo aplicable y las circunstancias concretas de cada operación.
Qué debería evaluar tu área legal o de compliance antes de implementar
Antes de instrumentar operaciones con firma electrónica, el área jurídica de una entidad financiera debe evaluar cuatro variables: quién es el acreedor, cómo se instrumenta el documento, qué evidencias acompañan el proceso y cuál es el encuadre regulatorio de la operación.
No existe una respuesta universal. Sí existe una secuencia de preguntas que permite determinar el nivel de riesgo y el camino más adecuado:
- ¿Qué tipo de entidad soy? Si eres banco o financiera bajo Ley 21.526, el art. 101 inc. g habilita expresamente el pagaré electrónico. Si no, el análisis se centra en el instrumento concreto y en la calidad probatoria del proceso.
- ¿Qué instrumento elijo? Para entidades bajo Ley 21.526 y pagarés negociados bajo CNV, el pagaré electrónico puede acceder a la vía ejecutiva —con respaldo probatorio adecuado— según la habilitación expresa del art. 101 inc. g y el antecedente de Potenciar SGR (CNCom., Sala C, 2025). Para actores fuera de esos supuestos, el análisis debe considerar el instrumento, las evidencias y el encuadre legal de cada operación.
- ¿Qué evidencias construye mi proceso de firma? Un proceso sin validación de identidad, sin trazabilidad y sin registro de integridad del documento puede generar un contrato válido, pero con escaso respaldo probatorio para acceder a la vía ejecutiva. La pregunta no es solo «¿acepta firma electrónica?», sino también «¿qué evidencias quedan registradas?».
- ¿Cuál es el encuadre regulatorio de mi operación? BCRA, UIF y CNV pueden imponer exigencias sobre identificación del cliente (KYC) y documentación de las transacciones que van más allá de la firma. El compliance operativo no termina en el momento de la firma.
Estas cuatro preguntas no son una lista para obtener certeza jurídica absoluta —que no existe en ningún sistema— sino un marco para reducir la exposición jurídica y fortalecer el respaldo probatorio de la cartera.
Si tu entidad instrumenta préstamos o pagarés con firma electrónica, podemos mostrarte sobre tu propia operación cómo firmar contratos con clientes por WhatsApp y qué evidencias quedan registradas en el informe de firmas de Wapi Firma. Puedes agendar una demo en nuestra página para entidades financieras.
El presente artículo tiene carácter informativo y procura resumir el marco normativo y jurisprudencial vigente. El análisis de la ejecutabilidad de un instrumento debe realizarse considerando las particularidades de cada operación.