Emisoras de tarjetas: cómo escalar el alta de tarjetas con firma electrónica
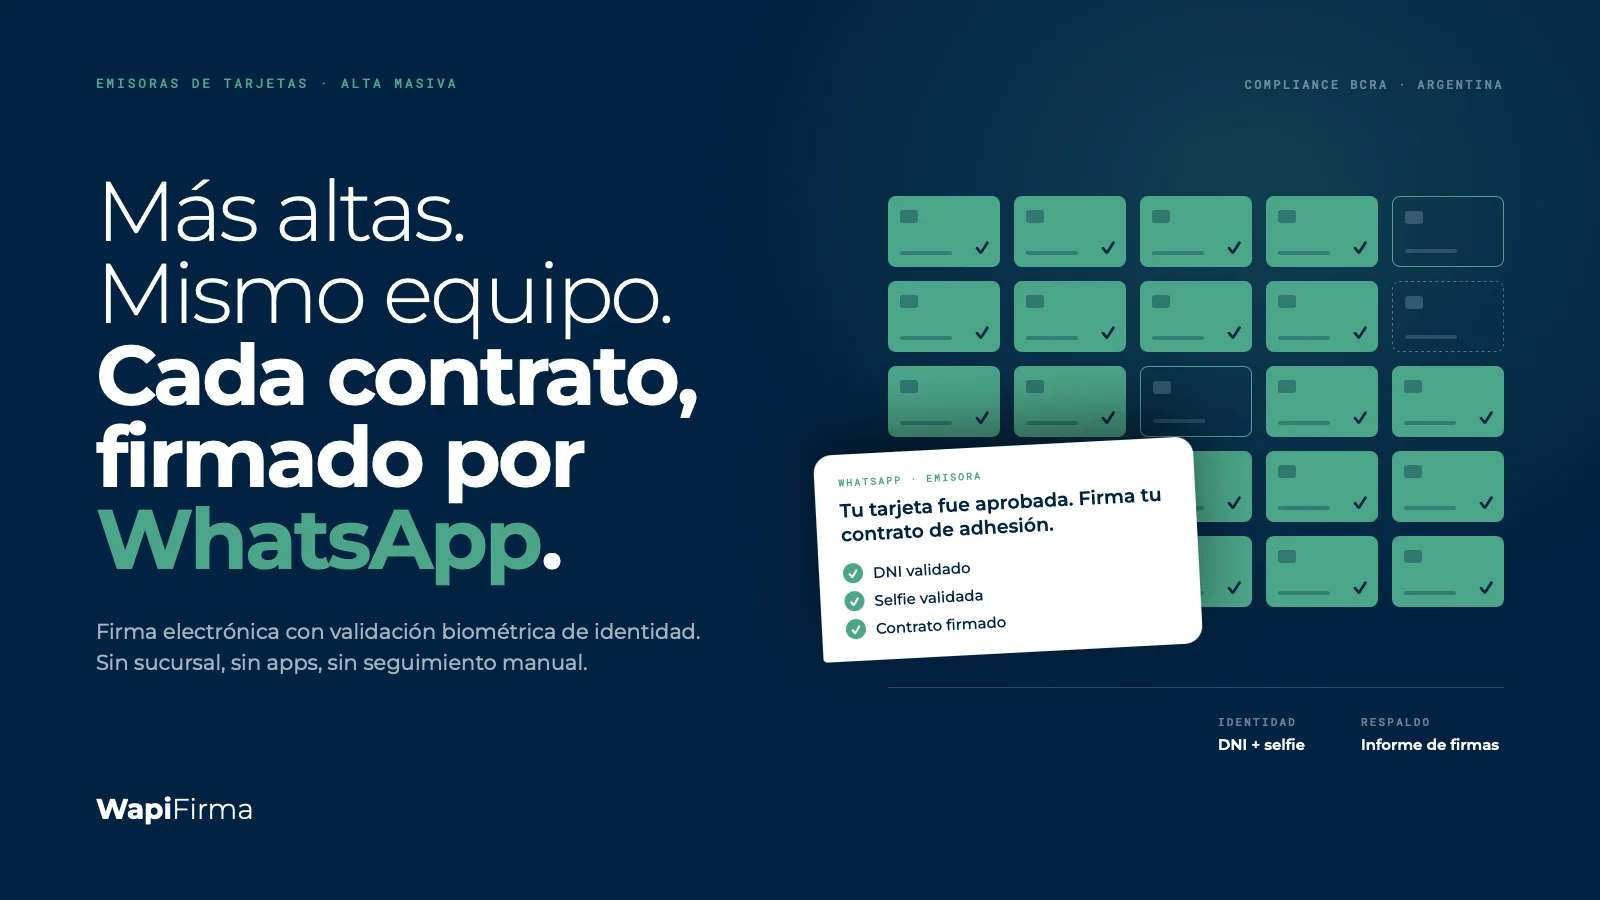
Las emisoras de tarjetas en Argentina han optimizado casi todo en el proceso de captación: el scoring, la aprobación, la comunicación con el prospecto. El cuello de botella aparece después, cuando el cliente aprobado tiene que firmar digitalmente el contrato de adhesión y el proceso no está a la altura de lo que la emisora prometió en la captación.
La firma electrónica por WhatsApp permite a las emisoras de tarjetas escalar el alta de nuevos clientes sin presencia física y sin comprometer los requisitos que exige el BCRA.
Las emisoras que ya han digitalizado este paso coinciden en un mismo punto de partida: el proceso tenía que ser tan simple como recibir un mensaje. Ese es el criterio que explica por qué la firma electrónica para entidades financieras en Argentina ha ganado terreno frente a otros modelos de firma en el sector.
El alta masiva no escala con procesos manuales
Cuando una emisora de tarjetas lanza una campaña de captación, el proceso de alta se convierte en el primer obstáculo operativo: el volumen de contratos que necesitan firmar supera la capacidad del equipo sin un proceso digital que lo soporte.
Lo que ocurre en una campaña de captación sin proceso digital
En una campaña de captación activa, el volumen de aprobaciones puede multiplicarse en días. Sin un proceso de firma digitalizado, cada alta nueva requiere que el equipo coordine el envío del contrato, el seguimiento manual de quién firmó y quién no, y la gestión de los casos que quedan pendientes. El resultado es una operación que no escala — y un cliente aprobado que espera más de lo que esperaba cuando decidió solicitar la tarjeta.
La experiencia del nuevo titular en ese momento es determinante. Un proceso de incorporación lento o con fricciones genera la primera señal negativa antes de que el cliente haya usado la tarjeta una sola vez.
Cuánto cuesta cada alta presencial en términos reales
El coste de un alta presencial no se limita al tiempo del agente. Incluye la coordinación logística, el papel que circula entre partes, el tiempo de espera del cliente y el seguimiento posterior de los contratos sin firma. Multiplicar ese coste por el volumen de una campaña de captación da una imagen clara de por qué el proceso manual no es sostenible cuando la emisora quiere crecer.
Según el informe KYC Trends de Fenergo, el 70% de las instituciones financieras perdió clientes en 2025 debido a procesos de incorporación lentos o con fricción — un dato que aplica directamente al proceso de alta de nuevos clientes en emisoras de tarjetas.
Por qué el proceso tradicional de alta frena el negocio
El proceso tradicional de alta de tarjetas genera tres cuellos de botella predecibles que aparecen sistemáticamente cuando sube el volumen: dependencia de presencia física, falta de trazabilidad en tiempo real y fricción para el cliente en el momento de firma.
Los tres cuellos de botella que aparecen cuando sube el volumen
El primero es la dependencia física. Cuando el contrato requiere firma presencial o el envío de documentación física, cada alta nueva depende de la disponibilidad de un agente y de la logística de entrega. En campañas de captación masiva, ese modelo colapsa.
El segundo es la falta de visibilidad. Sin un sistema centralizado, el equipo de operaciones no sabe en tiempo real cuántos contratos están pendientes de firma, cuántos llevan días sin respuesta y cuántos han sido completados. El seguimiento se hace manualmente, contrato por contrato.
El tercero es la fricción para el cliente. Pedirle al nuevo titular que descargue una app, que acceda a un portal que no conoce o que se desplace a una sucursal es añadir obstáculos en el momento en que su intención de incorporarse está en el punto más alto.
El perfil del nuevo titular y por qué el proceso tiene que ser simple
El nuevo titular de tarjeta en Argentina usa WhatsApp a diario y está acostumbrado a resolver trámites financieros desde el teléfono. Eso no significa que tolere cualquier proceso digital — significa que cualquier fricción adicional a lo que ya conoce genera abandono.
Lo que muchas emisoras buscan como «firma digital» para el alta de nuevos clientes es en realidad firma electrónica con validez legal bajo la Ley 25.506 — un proceso que permite firmar digitalmente contratos y operaciones desde WhatsApp en menos de dos minutos, sin infraestructura de clave pública ni certificados estatales.
Cómo funciona Wapi Firma en el alta de una tarjeta
Wapi Firma permite a las emisoras de tarjetas enviar el contrato de adhesión para firma electrónica por WhatsApp en el momento en que el alta es aprobada, con validación biométrica de identidad incluida y sin que el nuevo titular instale ninguna aplicación. El flujo se inserta en el proceso de incorporación existente — el canal es WhatsApp y el cliente no sale de ahí en ningún momento.
El flujo desde la aprobación hasta el contrato firmado
En el momento en que la emisora aprueba el alta, la plataforma envía automáticamente el contrato al número de WhatsApp del nuevo titular. Lo recibe en el canal que ya usa, abre el documento, valida su identidad con una foto selfie y su DNI, y firma con el dedo en la pantalla. El contrato firmado llega a ambas partes en menos de dos minutos, sin intervención manual del equipo.
Para emisoras que también gestionan firma electrónica para mutuales en Argentina u otras verticales financieras, el flujo es idéntico — el mismo canal, el mismo proceso, la misma trazabilidad legal.
Validación biométrica: compliance con BCRA y reducción de fraude en el mismo paso
La validación biométrica de identidad en Wapi Firma verifica que el titular que firma es quien dice ser mediante foto selfie cruzada con DNI, de forma automática y en tiempo real, antes de completar la firma. Esta validación no interrumpe el flujo del cliente — ocurre dentro de él.
Para la emisora esto resuelve dos problemas simultáneamente. El primero es regulatorio: aporta controles de identificación digital compatibles con los lineamientos del BCRA para la vinculación de nuevos clientes. El segundo es de riesgo: cada contrato firmado incluye evidencia biométrica del firmante, lo que reduce la superficie de fraude en altas donde la suplantación de identidad es un vector de riesgo real.
El informe de firmas como respaldo ante auditorías
Cada firma procesada con Wapi Firma genera automáticamente un informe con timestamp exacto, geolocalización, dirección IP, hash del documento y evidencia biométrica del firmante — evidencia utilizable en procesos de auditoría, control o ante una eventual impugnación.
La firma electrónica está reconocida por la Ley 25.506 y su fuerza probatoria se apoya en la evidencia que permita acreditar identidad, consentimiento e integridad. El informe de firmas documenta no solo que se firmó, sino quién firmó, desde dónde, cuándo y que el documento no fue modificado después. Es el argumento que el área de compliance necesita para cerrar cualquier cuestionamiento interno sobre la validez del proceso de alta.
Lo que la emisora controla desde su plataforma
Wapi Firma ofrece a las emisoras de tarjetas visibilidad en tiempo real sobre el estado de cada contrato enviado: quién lo recibió, quién lo abrió y quién firmó.
Para equipos de operaciones que gestionan volumen de altas en campañas de captación, esta visibilidad elimina el seguimiento manual contrato por contrato y permite identificar en tiempo real dónde está el cuello de botella.
Emisoras de tarjetas que ya operan con Wapi Firma
Wapi Firma es utilizado por emisoras de tarjetas en Argentina para digitalizar el alta de nuevos clientes y la firma de contratos de adhesión directamente por WhatsApp, con validación biométrica de identidad incluida. Tarjeta Viajes opera con Wapi Firma el proceso de alta de nuevos titulares completamente por WhatsApp — el cliente firma en el mismo canal donde recibe la aprobación, sin desplazarse ni instalar ninguna aplicación.
El resultado en la operación diaria es un proceso de incorporación que no depende de la disponibilidad de agentes presenciales y que mantiene el control completo del estado de cada contrato desde la plataforma.
Cómo implementar Wapi Firma en tu proceso de alta
Implementar Wapi Firma en el proceso de alta de nuevos titulares no requiere un proyecto técnico de envergadura — el flujo básico está operativo en el instante. Se conecta la cuenta, se define el contrato de adhesión tipo que se va a enviar y se establece si el proceso incluirá validación biométrica de identidad. Desde ese momento la emisora puede firmar digitalmente operaciones con sus clientes sin cambiar ningún paso del flujo de aprobación existente.
Para emisoras con sistemas de gestión de tarjeta propios, la API de Wapi Firma permite que el envío del contrato se dispare automáticamente cuando el alta queda aprobada, sin intervención manual del equipo de operaciones. Dependiendo de la complejidad de la integración, ese proceso toma como máximo una semana.
Wapi Firma ofrece un periodo de prueba gratuito para verificar el flujo con contratos reales antes de integrarlo en producción. Puedes explorar las soluciones de firma electrónica para entidades financieras y solicitar una demo desde ahí.
Preguntas frecuentes sobre firma electrónica para emisoras de tarjetas
¿La validación biométrica cumple con los requisitos del BCRA?
Sí. La validación biométrica de Wapi Firma aporta controles de identificación digital compatibles con los lineamientos del BCRA para la vinculación de nuevos clientes. Cada firma genera un informe con evidencia biométrica, timestamp, geolocalización e IP del firmante, presentable ante cualquier organismo regulador en caso de auditoría o conflicto.
¿Se puede integrar con nuestro sistema de gestión de tarjetas?
Sí. Wapi Firma dispone de API para integración directa con los sistemas de gestión de tarjetas. El flujo más habitual es que el envío del contrato para firma se dispare automáticamente cuando el sistema registra un alta aprobada, sin intervención manual del equipo. También es posible operar desde el primer día sin integración técnica, cargando los datos del nuevo titular manualmente desde la plataforma.
¿Cuánto tiempo tarda en implementar el proceso?
La integración básica está operativa en días. La conexión con el sistema de gestión de tarjetas, dependiendo de la complejidad de la infraestructura de la emisora, toma entre una y dos semanas. El equipo de Wapi Firma acompaña la implementación técnica desde el primer día.
¿Qué evidencia queda de cada firma para una auditoría?
Cada firma procesada con Wapi Firma genera un informe automático con timestamp exacto, geolocalización, dirección IP, hash del documento, evidencia biométrica del firmante y biometría del trazo de la firma (velocidad y aceleración). Ese informe tiene valor probatorio y puede presentarse ante el BCRA o cualquier organismo regulador en caso de conflicto o auditoría. El documento original no puede ser modificado después de la firma sin que quede registrado en el informe.
¿Cuál es la diferencia entre firma electrónica y firma digital en Argentina?
Tanto la firma electrónica como la firma digital son alternativas para digitalizar la firma de contratos en Argentina, aunque funcionan bajo esquemas diferentes.
Para procesos de alta masiva, la firma electrónica puede ofrecer una experiencia mucho más simple para el cliente. Con Wapi Firma, el nuevo titular recibe la solicitud por WhatsApp, valida su identidad y firma desde el móvil, sin necesidad de contar previamente con un certificado digital, instalar una aplicación o aprender a utilizar una nueva herramienta.
Esta menor fricción es especialmente importante en campañas de captación: cuanto más sencillo sea completar el proceso, mayor es la probabilidad de que un cliente aprobado termine efectivamente su alta.
Wapi Firma utiliza firma electrónica reconocida por la Ley 25.506 y suma validación de identidad y trazabilidad de todo el proceso. Para la emisora, esto permite gestionar más altas en menos tiempo, reducir el seguimiento manual y ofrecer al nuevo titular una experiencia de firma mucho más simple.